

Frudini - Haushaltsbuch&Budget

- 235.00 Rezensionen
- 4,3
- Downloads
- 50.000+
 Analyse von Appgk
Wer seine Ausgaben nur grob im Kopf überschlägt, verliert im Alltag schnell den Überblick. Genau hier setzt Frudini - Haushaltsbuch&Budget an: Die Finanz-App von Hauke Olf richtet sich an Singles, Paare und Wohngemeinschaften, die Einnahmen, Ausgaben und Budgets bewusster im Blick behalten möchten. Ich finde den Ansatz angenehm bodenständig. Statt aus dem Haushaltsbuch ein kompliziertes Finanzprojekt zu machen, steht die regelmäßige Übersicht über das eigene Geld im Mittelpunkt.
In meiner Einschätzung ist die App besonders dann interessant, wenn du eine einfache Lösung für den täglichen Umgang mit deinem Budget suchst und deine Finanzdaten lieber selbst einträgst, statt dein Bankkonto mit einem Dienst zu verbinden. Sie ersetzt keine Anlageberatung und ist auch kein Werkzeug für professionelle Buchhaltung. Als persönlicher Begleiter zwischen Monatsanfang, Einkauf und Mietzahlung kann sie aber eine nützliche Rolle übernehmen.
Was Frudini im Alltag leistet und was der Zugang kostet
Frudini gehört zur Kategorie der Finanz-Apps und ist für Android ab Version 7.0 geeignet. Die Anwendung ist kostenlos erhältlich, wobei Google Play zusätzlich In-App-Käufe zwischen 1,79 € und 39,99 € ausweist. Für mich ist dabei die entscheidende Frage nicht nur, ob der Einstieg gratis ist, sondern wie viel Nutzen bereits ohne Zahlung entsteht und ob die kostenpflichtigen Möglichkeiten für den eigenen Alltag wirklich nötig sind.
Der kostenlose Einstieg senkt die Hürde deutlich. Du kannst dir zunächst ansehen, ob dir die Arbeitsweise mit einem digitalen Haushaltsbuch liegt, ohne sofort Geld einzuplanen. Das ist wichtig, weil Finanz-Apps sehr persönlich funktionieren: Manche Menschen tragen jeden Kaffee ein, andere möchten nur größere Monatsausgaben erfassen. Eine App kann technisch gut gemacht sein und trotzdem nicht zum eigenen Gewohnheitsmuster passen.
Die kostenpflichtigen Optionen sollte ich deshalb getrennt vom kostenlosen Zugang betrachten. Ein Kauf kann sich lohnen, wenn du Frudini dauerhaft verwendest und die zusätzlichen Möglichkeiten deinen täglichen Ablauf tatsächlich vereinfachen. Wer hingegen nur gelegentlich seine Ausgaben kontrolliert oder ohnehin mit einer Tabellen-App zufrieden ist, sollte erst eine Weile testen, bevor Geld ausgegeben wird. Der faire Maßstab ist nicht der Preis allein, sondern ob die App dir regelmäßig Entscheidungen abnimmt oder nur eine weitere Eingabepflicht schafft.
Die Anwendung trägt die Versionsnummer 2.2.2 und ist ab einem Alter von null Jahren freigegeben. Das sagt wenig über die persönliche Eignung aus, zeigt aber, dass sie nicht als riskantes oder altersgebundenes Unterhaltungsprodukt gedacht ist. Der Entwickler Hauke Olf steht dabei sichtbar hinter einer eher fokussierten Lösung: Frudini möchte kein allgemeines Finanzportal sein, sondern ein Haushaltsbuch mit Budget-Schwerpunkt.
Mit über 50.000 Installationen und einer durchschnittlichen Bewertung von 4,3 bei 393 Bewertungen wirkt die App nicht wie ein völlig unbekannter Versuch. Diese Zahlen sind für mich ein nützlicher Hinweis auf eine vorhandene Nutzerschaft, aber kein Ersatz für den eigenen Test. Gerade bei Haushaltsbüchern hängt die Zufriedenheit stark davon ab, ob Kategorien, Eingabefluss und Auswertungen zum persönlichen Umgang mit Geld passen.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Der sinnvollste Start ist ein ruhiger Monatsanfang
Ich würde nicht damit beginnen, alle vergangenen Monate nachzubauen. Das führt bei vielen Haushaltsbüchern schnell zu Frust, weil man alte Belege zusammensuchen und unklare Ausgaben nachträglich einordnen muss. Besser ist ein sauberer Start mit dem nächsten Monatswechsel: regelmäßige Einnahmen notieren, feste Verpflichtungen erfassen und anschließend ein realistisches Budget für flexible Bereiche festlegen.
Diese Reihenfolge ist mehr als eine organisatorische Kleinigkeit. Wenn zuerst ein Budget festgelegt wird und erst danach die tatsächlichen Ausgaben folgen, entsteht ein Vergleich, der im Alltag verständlich bleibt. Du siehst dann nicht nur, dass Geld verschwunden ist, sondern auch, welcher Bereich vom eigenen Plan abweicht. Für mich ist das der Unterschied zwischen einem reinen Ausgabenarchiv und einem Werkzeug, das Verhalten sichtbar machen kann.
Die besten Aspekte von Frudini - Haushaltsbuch&Budget
Das solltest du über Frudini - Haushaltsbuch&Budget wissen
Bei unregelmäßigen Einnahmen, etwa durch wechselnde Arbeitszeiten oder einzelne Aufträge, würde ich vorsichtiger planen. Statt den besten Monat als Grundlage zu nehmen, ist ein niedrigerer, sicherer Ausgangswert sinnvoll. Zusätzliche Einnahmen lassen sich dann als Spielraum behandeln. So verhindert man, dass ein besonders guter Monat zu einem zu großzügigen Budget führt, das im nächsten Monat nicht mehr funktioniert.
Ein realistisches Beispiel aus dem Alltag
Stell dir vor, du wohnst in einer WG und die gemeinsamen Ausgaben für Lebensmittel, Reinigungsmittel und Haushaltsbedarf werden mal von dir, mal von einer anderen Person bezahlt. Ohne klare Erfassung wirkt es am Monatsende oft so, als hätte jeder ungefähr gleich viel beigesteuert. In Wirklichkeit können wenige größere Einkäufe die Verteilung deutlich verändern.
Mit einem Haushaltsbuch wie Frudini kannst du solche Zahlungen zeitnah festhalten und einer passenden Kategorie zuordnen. Entscheidend ist dabei nicht, jeden kleinen Betrag perfektionistisch zu behandeln, sondern die wiederkehrenden Muster zu erkennen. Wenn die WG regelmäßig das Budget für den Haushalt überschreitet, liegt die Ursache vielleicht nicht bei einem einzelnen Einkauf, sondern bei fehlenden Absprachen über Vorräte und Sonderkäufe.
Für Paare ist ein anderer Ablauf hilfreich. Gemeinsame Fixkosten sollten von persönlichen Ausgaben getrennt betrachtet werden, sonst verschwimmt die Frage, wie viel Geld tatsächlich für den gemeinsamen Haushalt zur Verfügung steht. Ich würde deshalb vorab festlegen, welche Kategorien gemeinsam gelten und welche Ausgaben privat bleiben. Die App kann die Erfassung unterstützen, aber sie ersetzt nicht diese Vereinbarung.
Warum manuelle Eingaben zugleich Stärke und Schwäche sind
Der große Vorteil eines klassischen Haushaltsbuchs liegt für mich in der Aufmerksamkeit. Wenn ich eine Ausgabe selbst eintrage, muss ich sie kurz wahrnehmen. Das kann helfen, spontane Käufe nicht einfach im Hintergrund verschwinden zu lassen. Gerade kleine, häufige Ausgaben werden dadurch greifbarer als bei einer automatischen Kontosortierung, die man nur gelegentlich öffnet.
Auf der anderen Seite kostet jede manuelle Erfassung Zeit und Disziplin. Wer mehrere Tage wartet, muss sich später an Einzelheiten erinnern. Dann werden Beträge grob geschätzt oder komplett vergessen, und die Monatsübersicht verliert an Aussagekraft. Mein praktischer Tipp wäre daher, Ausgaben nicht erst am Wochenende nachzutragen, sondern einen festen kurzen Moment am Abend zu wählen. Ein unvollständiges, regelmäßig gepflegtes Buch ist wertvoller als ein perfektes, das nach kurzer Zeit liegen bleibt.
Screenshots
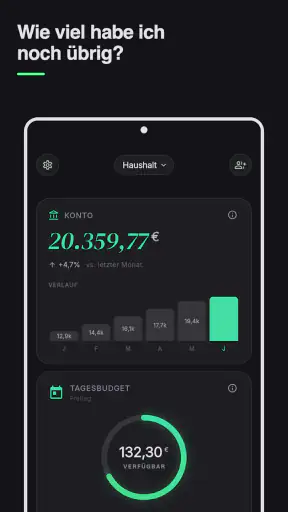
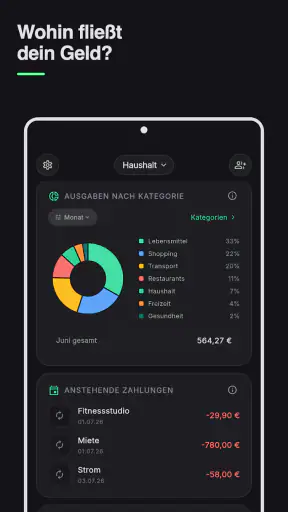
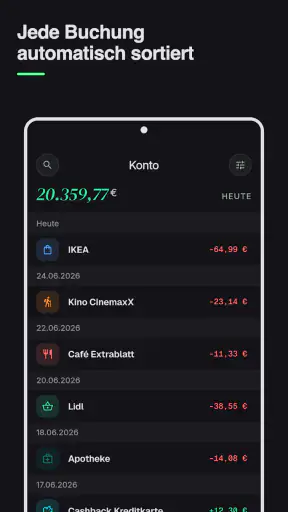
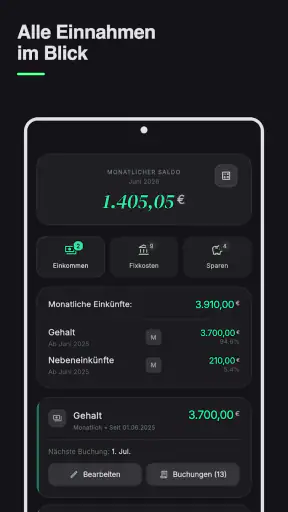
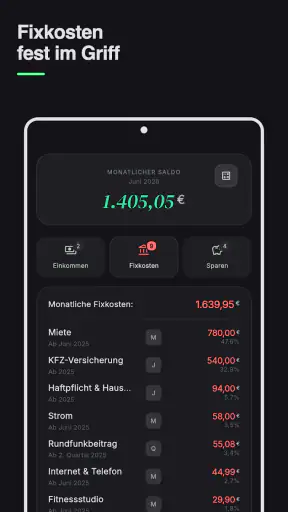
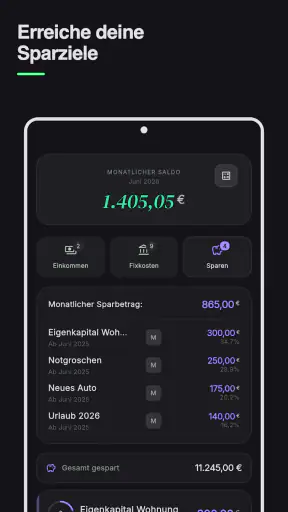
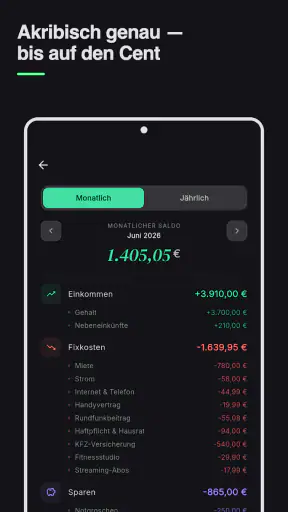
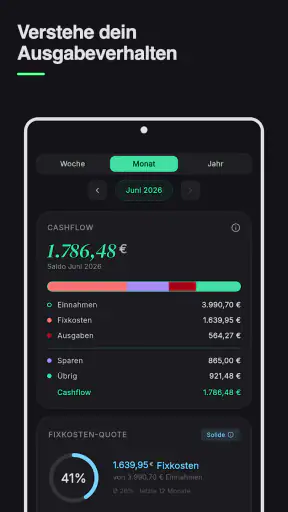
Hier zeigt sich ein klarer Unterschied zu Bank-Apps und automatisierten Finanzdiensten. Dort werden Kontobewegungen oft bequemer gesammelt, während Frudini eher den bewussten, selbst gesteuerten Umgang mit den Zahlen unterstützt. Wenn du möglichst wenig eingeben möchtest, ist eine automatische Lösung wahrscheinlich passender. Wenn du dagegen verstehen willst, wofür du Geld ausgibst, kann die zusätzliche Handlung genau der nützliche Teil sein.
Budgetplanung funktioniert nur mit passenden Kategorien
Eine häufige Schwäche digitaler Haushaltsbücher ist nicht die Technik, sondern eine zu komplizierte persönliche Struktur. Wer für jede Kleinigkeit eine eigene Kategorie anlegt, macht die Eingabe langsam und die Monatsauswertung unübersichtlich. Ich würde mit wenigen, klaren Bereichen anfangen: Wohnen, Lebensmittel, Mobilität, Freizeit und sonstige regelmäßige Verpflichtungen. Erst wenn eine Kategorie dauerhaft zu grob ist, lohnt sich eine Unterteilung.
Besonders hilfreich ist die Trennung zwischen festen und flexiblen Ausgaben. Die Miete verändert sich normalerweise nicht jeden Tag, ein Restaurantbesuch oder ein spontaner Einkauf dagegen schon. Wenn beides in einer einzigen Summe landet, sieht man zwar den Gesamtbetrag, aber nicht, wo man tatsächlich Einfluss nehmen kann. Ein Budget sollte deshalb nicht nur vollständig, sondern auch handlungsorientiert sein.
Ein weiterer sinnvoller Schritt ist ein eigener Bereich für unregelmäßige Kosten. Versicherungen, Reparaturen, Geschenke oder jährliche Zahlungen wirken in einzelnen Monaten besonders groß. Wenn du sie ausschließlich dem jeweiligen Monat zuschreibst, erscheint das Budget plötzlich außer Kontrolle. Teilt man solche Ausgaben gedanklich auf mehrere Monate auf und legt dafür regelmäßig etwas zurück, wird die Planung realistischer. Das ist kein spezieller Trick der App, sondern eine Arbeitsweise, mit der sich ihre Budgetfunktion sinnvoller nutzen lässt.
Für wen der kostenlose Zugang bereits ausreichen kann
Wenn du nur einen Überblick über deine täglichen Ausgaben suchst, kann der kostenlose Einstieg bereits den wichtigsten Zweck erfüllen. Das gilt besonders für Menschen, die gerade erst anfangen, ein Haushaltsbuch zu führen, oder die ihre bisherige Papierliste digitalisieren möchten. Du kannst zunächst beobachten, ob du die App regelmäßig öffnest und ob dir die Auswertungen bei konkreten Entscheidungen helfen.
Auch für einen zeitlich begrenzten Sparversuch ist der Ansatz passend. Du könntest etwa einen Monat lang besonders auf Lieferdienste, spontane Einkäufe oder Freizeitkosten achten und anschließend prüfen, ob sich ein Muster zeigt. Wichtig ist, das Ziel vorher zu formulieren. „Weniger ausgeben“ ist zu ungenau; „mein flexibles Wochenbudget einhalten“ lässt sich deutlich besser beurteilen.
Wer die App nur als Notizblock für einzelne Beträge braucht, sollte dagegen nicht automatisch einen kostenpflichtigen Kauf einplanen. Eine einfache Tabellen-App kann für diesen Zweck genügen, besonders wenn du bereits ein eigenes System hast. Frudini wird interessanter, sobald Budgetplanung und Haushaltsstruktur wichtiger werden als eine bloße Liste von Zahlen.
Wo andere Lösungen die bessere Wahl sein können
Für Menschen mit mehreren Bankkonten, Wertpapierdepots, Kreditkarten und häufigen Buchungen kann eine umfassende Finanzsoftware geeigneter sein. Solche Lösungen sind oft stärker bei automatischer Kontenanbindung, Vermögensübersicht oder detaillierter Auswertung. Frudini würde ich nicht als Ersatz für ein professionelles Finanzcockpit betrachten.
Auch bei gemeinsamer Nutzung sollte man die Erwartungen klären. Singles können Einnahmen und Ausgaben direkt für sich strukturieren. In einer Partnerschaft oder WG hängt der Nutzen stärker davon ab, ob alle Beteiligten dieselben Kategorien und Absprachen verwenden. Wenn nur eine Person alles einträgt, kann die App zwar Ordnung schaffen, aber auch zusätzlichen Aufwand und Diskussionen erzeugen.
Für Kinder und Jugendliche kann die niedrige Altersfreigabe zwar unproblematisch sein, trotzdem braucht es bei Finanzthemen eine erwachsene Begleitung. Ein Haushaltsbuch zeigt Zahlen, erklärt aber nicht automatisch, wie man Prioritäten setzt, Verträge bewertet oder Schulden vermeidet. Die App eignet sich daher eher als praktisches Übungswerkzeug als als vollständige Finanzbildung.
Meine wichtigsten Arbeitsweisen mit der App
- Mit einem festen Monatsrahmen beginnen: Ich würde zuerst die sicheren Einnahmen und unvermeidbaren Kosten eintragen, bevor ich flexible Budgets verteile.
- Ausgaben am selben Tag erfassen: Dadurch bleiben Zweck und Kategorie klar, und kleine Beträge werden nicht nachträglich vergessen.
- Unregelmäßige Kosten sichtbar machen: Ein eigener Plan für jährliche oder seltene Zahlungen verhindert, dass einzelne Monate ein falsches Bild erzeugen.
- Wöchentlich statt nur monatlich prüfen: Eine kurze Zwischenkontrolle zeigt früh, ob ein Bereich aus dem Rahmen läuft, wenn noch Zeit zum Gegensteuern bleibt.
Der dritte Punkt ist besonders leicht zu übersehen. Viele Nutzer betrachten nur die aktuelle Monatsrechnung und reagieren erst, wenn das Budget bereits überschritten ist. Bei seltenen Ausgaben hilft eine vorausschauende Rücklage mehr als ein strenger Blick auf den vergangenen Monat. Frudini kann dabei als sichtbarer Rahmen dienen, aber die Qualität der Planung hängt davon ab, ob du solche Beträge konsequent einbeziehst.
Welche Fragen vor der Nutzung wichtig sind
Die erste Frage lautet: Muss ich mein Bankkonto verbinden? Für meine Bewertung ist gerade der manuelle Ansatz der naheliegende Kern. Wenn du automatische Buchungen erwartest, solltest du deine Anforderungen mit einer Lösung vergleichen, die ausdrücklich auf Kontosynchronisation ausgelegt ist. Frudini passt besser zu dir, wenn du deine Einträge selbst kontrollieren und deine Finanzübersicht bewusst aufbauen möchtest.
Die zweite Frage betrifft die gemeinsame Nutzung. Für eine WG oder ein Paar ist die App besonders dann sinnvoll, wenn ihr vorher Regeln festlegt: Welche Ausgaben zählen zum gemeinsamen Haushalt, wer trägt sie ein und wie werden private Käufe behandelt? Ohne diese Regeln entsteht trotz digitaler Übersicht schnell eine unvollständige oder uneinheitliche Sammlung.
Die dritte Frage ist, ob sich ein In-App-Kauf lohnt. Ich würde die kostenlose Nutzung zunächst in einem vollständigen Monatszyklus ausprobieren. Erst danach lässt sich fair beurteilen, ob die zusätzlichen kostenpflichtigen Möglichkeiten einen konkreten Engpass lösen. Wer die App nicht regelmäßig öffnet, wird durch einen Kauf wahrscheinlich keine bessere Finanzroutine bekommen.
Und schließlich solltest du überlegen, wie detailliert deine Finanzplanung sein muss. Für eine klare Haushaltsübersicht ist ein fokussiertes Haushaltsbuch angenehm. Wenn du dagegen Steuerunterlagen, Anlagen, mehrere Konten oder eine automatische Gesamtanalyse erwartest, brauchst du vermutlich eine umfassendere Anwendung. Diese Entscheidung hat weniger mit der Qualität von Frudini zu tun als mit dem Umfang deiner persönlichen Anforderungen.
Mein Urteil zum Preis-Leistungs-Verhältnis
Ich sehe Frudini als vernünftigen Einstieg für Menschen, die ihre Haushaltsausgaben selbst erfassen und daraus ein realistischeres Budget entwickeln möchten. Der kostenlose Zugang macht das Ausprobieren unkompliziert. Die kostenpflichtigen Käufe können für regelmäßige Nutzer sinnvoll sein, sollten aber nicht als Pflicht betrachtet werden, bevor man den eigenen Arbeitsablauf verstanden hat.
Besonders gut gefällt mir der klare Anwendungsfall: Die App will nicht gleichzeitig Bank, Depot, Steuerhilfe und Finanzberater sein. Dadurch bleibt die Entscheidung einfach. Du bekommst den größten Wert, wenn du ein digitales Haushaltsbuch suchst, das dich zu regelmäßiger Aufmerksamkeit zwingt und deine Monatsplanung strukturieren soll.
Ich würde sie Singles empfehlen, die ihre Ausgaben bisher nur grob verfolgen, sowie Paaren und WGs, die eine gemeinsame Grundlage für Haushaltskosten brauchen. Überspringen würde ich sie, wenn du ausschließlich automatische Kontosynchronisation möchtest, eine professionelle Buchhaltung erwartest oder manuelle Eingaben erfahrungsgemäß nach wenigen Tagen nicht mehr pflegst.
Unterm Strich ist Frudini für mich keine spektakuläre Finanzzentrale, sondern ein praktisches Werkzeug für eine konkrete Gewohnheit: Geldbewegungen sichtbar machen und Budgets nicht dem Zufall überlassen. Genau darin liegt ihr Wert. Wenn du bereit bist, regelmäßig selbst einzutragen, ist der kostenlose Start einen Versuch wert; wenn du möglichst wenig Aufwand möchtest, ist eine automatisierte Alternative wahrscheinlich die bessere Investition.
Häufig gestellte Fragen zu Frudini - Haushaltsbuch&Budget
Was ist Frudini – Haushaltsbuch&Budget und für wen eignet sich die App?
Frudini – Haushaltsbuch&Budget ist eine App zur persönlichen Finanzverwaltung, mit der sich Einnahmen, Ausgaben und Budgets übersichtlich erfassen lassen. Sie eignet sich besonders für Nutzer, die ihre täglichen Ausgaben besser kontrollieren, Sparziele verfolgen oder einen klareren Überblick über ihre Haushaltsfinanzen erhalten möchten. Die Anwendung ist vor allem dann hilfreich, wenn du deine Finanzen regelmäßig und möglichst unkompliziert direkt auf dem Smartphone organisieren möchtest.
Welche Funktionen bietet Frudini für die Verwaltung meiner Finanzen?
Mit Frudini kannst du typischerweise Einnahmen und Ausgaben kategorisieren, wiederkehrende Zahlungen berücksichtigen und Budgets für verschiedene Lebensbereiche festlegen. Dadurch erkennst du schneller, wofür dein Geld verwendet wird und in welchen Kategorien Einsparpotenzial besteht. Je nach App-Version können zusätzlich Übersichten, Statistiken oder Auswertungen verfügbar sein. Vor dem Download solltest du prüfen, welche Funktionen aktuell enthalten sind und ob bestimmte Extras kostenpflichtig angeboten werden.
Muss ich meine Bankdaten oder mein Bankkonto mit Frudini verbinden?
Für die grundlegende Nutzung eines Haushaltsbuchs ist eine direkte Verbindung zu deinem Bankkonto normalerweise nicht zwingend erforderlich, da Ausgaben und Einnahmen auch manuell eingetragen werden können. Das kann für datenschutzbewusste Nutzer ein Vorteil sein. Falls Frudini eine automatische Synchronisierung oder weitere Finanzdienste unterstützt, solltest du vor der Einrichtung genau prüfen, welche Berechtigungen benötigt werden, wie Daten verarbeitet werden und ob die Funktion optional ist.
Ist Frudini – Haushaltsbuch&Budget kostenlos nutzbar?
Ob Frudini vollständig kostenlos verwendet werden kann, hängt von der aktuellen Version und dem jeweiligen Angebot im Google Play Store oder App Store ab. Manche Finanz-Apps stellen die wichtigsten Funktionen gratis bereit, finanzieren sich jedoch über Werbung, In-App-Käufe oder ein kostenpflichtiges Premium-Modell. Prüfe deshalb vor dem Download die Angaben zum Preis, mögliche Abonnements und die Bedingungen für automatische Verlängerungen, damit später keine unerwarteten Kosten entstehen.
Wie sicher und zuverlässig ist die Nutzung von Frudini für persönliche Finanzdaten?
Da du in einer Haushaltsbuch-App sensible Informationen zu deinen Einnahmen, Ausgaben und finanziellen Gewohnheiten speichern kannst, solltest du den Datenschutz besonders ernst nehmen. Verwende ein sicheres Gerätepasswort und aktiviere, falls vorhanden, zusätzliche Schutzfunktionen wie PIN- oder biometrische Sperren. Lies außerdem die Datenschutzerklärung sowie die Angaben zu Datenspeicherung, Weitergabe und Synchronisierung, bevor du Frudini mit umfangreichen persönlichen Finanzdaten nutzt.












